2026年保险网络营销合规指南_企业自媒体必知的红线
2026 年保险网络营销合规指南:企业/自媒体必知的红线
做内容和做保险营销,是两套逻辑。内容讲得好不等于合规,很多团队恰恰是在"写得太顺手"的时候踩了线。
保险网络营销的监管这几年一直在收紧:销售要可回溯,宣传口径要和备案一致,从业人员资质要公示。踩线的代价不只是删稿,可能影响整个合作资格。
那 2026 年做保险网络营销,哪些线绝对不能碰?
六条红线:不承诺收益、不诋毁同业、不夸大保障、不隐瞒免责、不用极限词、不无资质讲方案。加上可回溯和口径一致两条底线。
一、2026 年监管关注什么
把监管的逻辑想明白,红线就不是死记硬背。核心是三条:卖的人要有资质、说的话要和备案一致、整个过程可回溯。
| 监管关注点 | 具体要求 | 对企业的影响 |
|---|---|---|
| 销售资质 | 从业人员需具备相应资质并公示 | 无证人员不能讲方案、促成成交 |
| 宣传口径 | 宣传内容与保司备案一致 | 不能自行改写产品卖点 |
| 可回溯 | 销售过程留痕、可查询 | 聊天记录和页面要能追溯 |
| 费率规范 | 报行合一,费率与实际一致 | 不能用"高返"做噱头 |
二、六条不能碰的红线
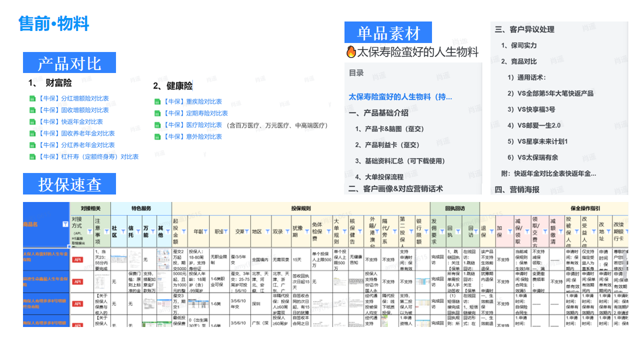
牛保100 销售技巧培训
下面这些是内容层面最容易出问题的地方,写完自己对照一遍。
不承诺收益
分红险、年金险的收益演示必须是基于假设的,不能说"确定能拿多少"。写"保本保收益""稳赚"这种话,性质就变了。
不诋毁同业
可以讲自己产品的特点,不能贬低别家产品或者别家公司。对比要用公开可查的条款事实,不做主观抹黑。
不夸大保障
"什么病都保""全都能赔"是最典型的夸大。保障范围、免赔额、等待期、责任免除,这些限制条件必须写清楚。
不隐瞒免责
免责条款是客户最该看到的部分。把它藏在文末小字里,或者干脆不提,后面的纠纷几乎不可避免。
不用极限词
"最好的""全网最低""唯一"这类表述,在保险营销里属于高危词。想说优势,就换成可验证的事实。
不无资质讲方案
内容可以科普,但涉及具体产品推荐、保费试算、引导投保,就进入销售环节,需要具备相应资质的人来做。
三、企业怎么把合规做成流程
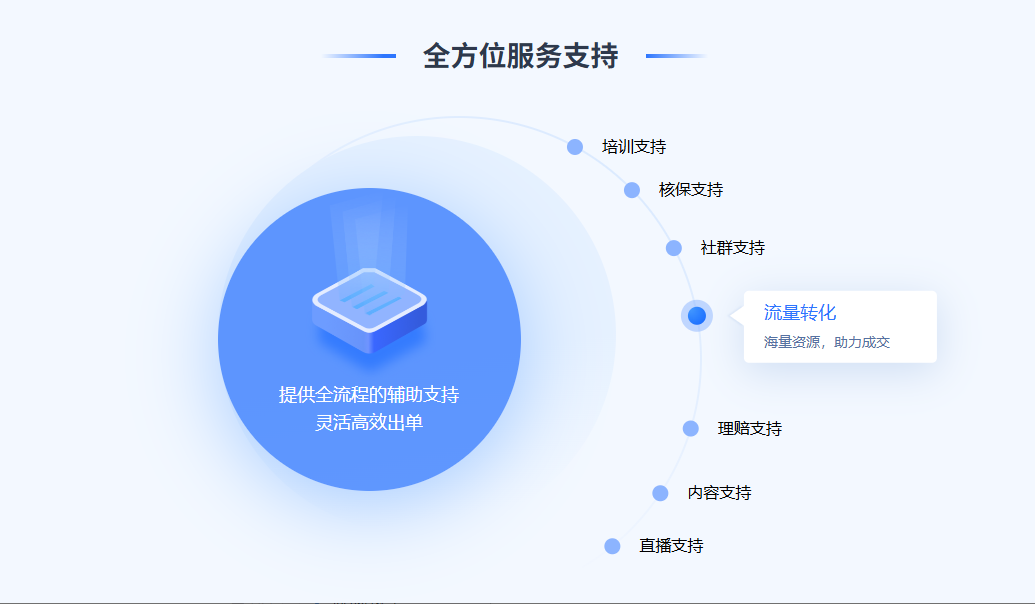
牛保100 服务体系
靠人记住红线不现实,把它变成流程才稳。牛保100 在几个环节上能直接托底。
-
物料统一提供:产品页、对比表、营销物料由平台给出,宣传口径与保司备案一致,不用自己改。
-
内容支持:新品传播周期内有现成的图文、短视频和直播素材,可以直接用。
-
销售可回溯:双录系统、AI 质检、下单流程留痕,客户三要素校验和 AI 鹰眼核验配套。
-
合规培训:覆盖产品、合规、销售技巧,团队换人也不影响口径。
-
答疑兜底:7×24 小时人工辅助答疑,拿不准的文案和话术可以先问。
自己做的内容,能不能直接发?
科普类内容一般没问题,涉及具体产品的内容建议先过一遍。
最稳的做法是用平台提供的合规物料,产品信息、免责提示、收益演示都是按备案口径做好的,直接发不会出错。
客户在评论区问产品,怎么回?
不要在评论区做产品推荐和保费试算。
可以引导到合规的产品页面,或者转给持牌团队跟进。评论区属于公开场合,说过的话都在可回溯范围里。
被平台限流或者删稿了怎么办?
先看是不是踩了金融类内容的审核规则,比如出现收益承诺、极限词、诱导私加联系方式。
改正后再发,同时把这类表述从模板里删掉,避免反复。
没有保险牌照的公司能合作吗?
严格说,没有保险牌照就不能销售保险,这是监管红线,没有变通空间。
能做的,是把手里的客户线索交给持牌机构,由持牌机构完成咨询、方案出具和出单。牛保100 提供代转化服务,企业把商机交过来,由平台侧的持牌团队承接转化。
如果企业想自己搭转化团队,需要先取得相应资质;在此之前,牛保100 有系统的培训资源,覆盖产品、合规和销售技巧,可以先做储备。
保险营销的合规,说到底是三件事:谁在说、说什么、能不能查得到。把这三件事做成流程,内容团队就不用每次发稿前心惊胆战。拿不准的时候,用现成的合规物料,比自己发挥安全得多。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信