保险私域怎么运营_SCRM+企微实操_企业客户资产沉淀
保险私域怎么运营?SCRM + 企微实操(企业客户资产沉淀)
做保险分销的企业,迟早会碰到这个问题:客户加了顾问的微信,人一走,客户也跟着走了。
通用 SCRM 那套方法论搬到保险上,总觉得差点意思。客户标签打得再细,产品库接不进来;会话存档做了,合规口径还是对不上。
那保险的私域到底该怎么搭?
保险私域和通用 SCRM 差在三处:需要合规存档、需要产品库对接、需要资质归属清晰。四步走:获客、培育、转化、复购。
一、保险私域和通用 SCRM 差在哪
同样是加好友、打标签、做触达,保险这一行有三件事绕不开,通用工具往往接不住。
| 差异点 | 通用 SCRM | 保险私域 |
|---|---|---|
| 会话存档 | 可选功能 | 合规要求,必须留痕可回溯 |
| 产品对接 | 不需要 | 要接产品库、试算、投保链路 |
| 人员资质 | 无要求 | 讲方案、促成的人需具备相应资质 |
| 客户归属 | 归企业 | 还要明确渠道归因和订单归属 |
二、四步 SOP:获客、培育、转化、复购
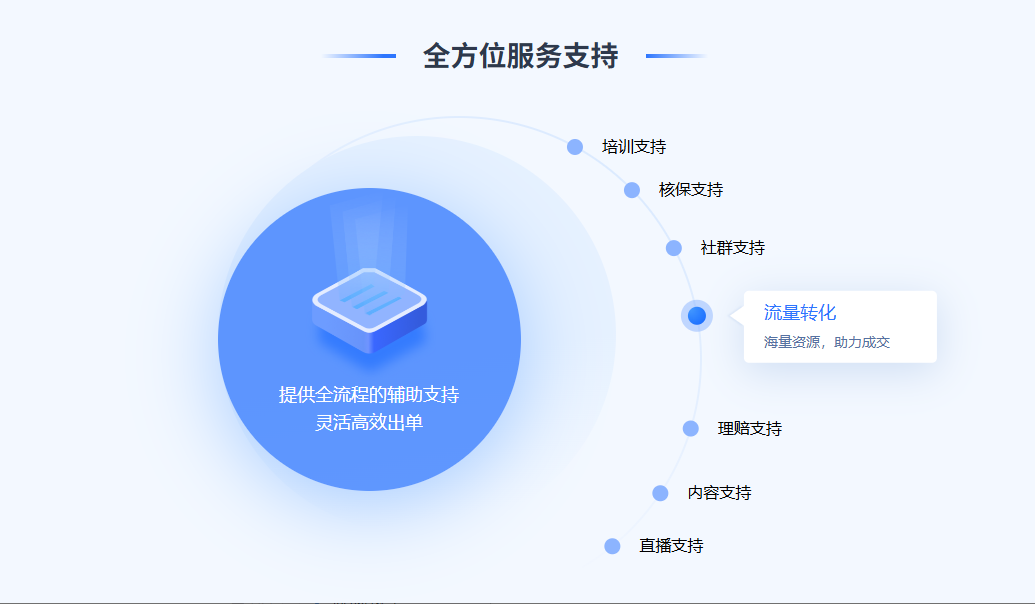
牛保100 服务体系
流程不复杂,难在每一步都要有明确的动作和产出,而不是加完好友就等着。
| 阶段 | 关键动作 | 产出 |
|---|---|---|
| 获客 | 内容引流、活动裂变、企微承接 | 可触达的好友池 |
| 培育 | 标签分层、定期科普、需求挖掘 | 客户意向分层 |
| 转化 | 方案沟通、合规讲方案、促成出单 | 成交保单 |
| 复购 | 续保提醒、加保挖掘、转介绍 | 复购和转介绍 |
客户资产归属要想清楚
企微的一个好处是好友关系归企业,员工离职可以承接。但保险还有一层:客户是谁带来的、单子算谁的,这属于渠道归因。
这一层要在合作前就在系统里定好规则,靠事后对账很难说清。
三、牛保100 后台能接住哪几段
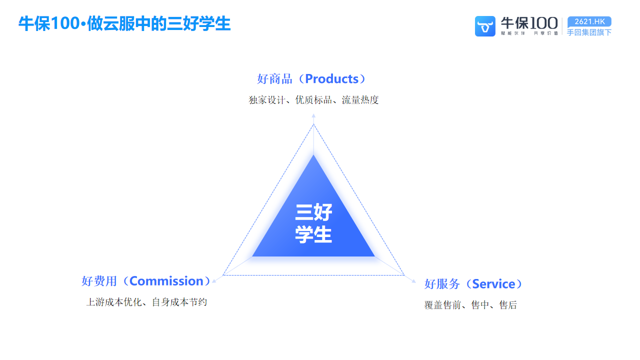
牛保100 平台优势与作用
平台的价值在于把产品、订单、客户这几件事串起来,不用自己在几个系统之间来回倒数据。
-
客户管理:客户信息、跟进记录和订单关联,渠道归因清晰,不用手工对账。
-
订单管理:从投保到承保到续期,状态可查,续保提醒自动触发。
-
数据看板:流量、转化、保费、费用一张表看全,选品和推广有依据。
-
内容支持:产品页、对比表、营销物料现成可用,公众号和小程序都能承接。
-
合规兜底:双录、AI 质检、会话留痕可追溯,7×24 小时人工答疑。
没有自己的 SCRM 系统能做吗?
能。前期用企微的基础能力加平台后台就够跑起来:好友在企微,产品和订单在平台后台,两边用客户信息关联。
等客户量上来了,再考虑上专业 SCRM 或者做系统对接。
员工离职,客户会被带走吗?
用企业微信就不会。好友关系归属于企业,员工离职后可以分配给其他人继续跟进。
要注意的是客户信任建立在人身上,承接时做好交接说明,比单纯转移账号更有效。
私域里能不能直接发产品链接?
可以,但要用平台提供的合规产品页,不要自己截图或者改写卖点。
涉及具体方案推荐和保费试算,由具备相应资质的人来做。
怎么判断自己适合哪种合作方式?
看三样:有没有牌照、有没有流量、有没有人。
没牌照但有客户线索,先把代转化跑通;有流量没销售团队,先挂产品入口;有团队想长期做,再上系统自主经营。三样都还在起步阶段,就从最轻的方式开始,别一上来就搭团队。
保险私域的核心不是把人加到微信里,而是让每一次触达都能被记录、被归因、被复盘。工具只是载体,先把客户分层和归因规则定下来,后面的运营才有抓手。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信