自媒体变现有什么好的途径_保险分销这条被低估的路
自媒体变现有什么好的途径?保险分销这条被低估的路
做内容的人迟早要面对变现这件事。广告接得越多越被动,带货要压货要退换,知识付费做着做着就透支了信任。
有一条路一直没被认真讨论:服务分销。尤其是保险这种高客单、长周期、不需要囤货的品类,和自媒体的流量结构其实很搭。
那保险分销和常见的几种变现方式比,差别在哪?
广告、带货、知识付费、服务分销四条路,保险分销的独特之处是高客单、有续期、不囤货,适配财经、健康、母婴、职场类账号。
一、四种变现方式放在一起看
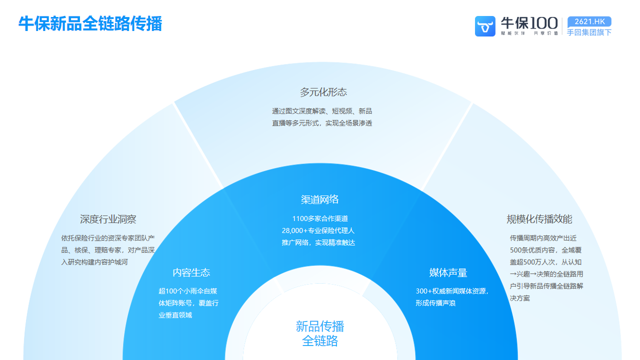
牛保协助自媒体营销的路径
不看热闹看结构。每种方式的客单价、复购性、对信任的消耗都不一样。
| 方式 | 客单价 | 复购性 | 信任消耗 | 门槛 |
|---|---|---|---|---|
| 广告 | 中 | 需持续接单 | 高 | 粉丝量 |
| 实物带货 | 低 | 看品类 | 中 | 供应链、售后 |
| 知识付费 | 中 | 弱 | 高 | 内容产能 |
| 保险等服务分销 | 高 | 有续期 | 低 | 合规与专业度 |
二、保险分销特别适合自媒体的三个原因
不是所有服务都适合内容流量,保险这几个特点刚好对上自媒体的优势。
客单价高,流量效率不一样
同样一万次阅读,卖几十块的商品和卖出一份长期保单,产出不在一个量级。对粉丝量不大但信任度高的账号,这点尤其关键。
有续期,收入不是一锤子买卖
长险保单的续期会带来持续的现金流,今年做的客户,后面几年还在产生收入。这和广告做完一单结一单完全不同。
不囤货、不发货、不处理退换
货是保司的,出单在持牌机构,理赔和售后有专业团队。自媒体做的是自己最擅长的事:讲清楚、找对人。
三、什么样的账号适合做,以及怎么起步
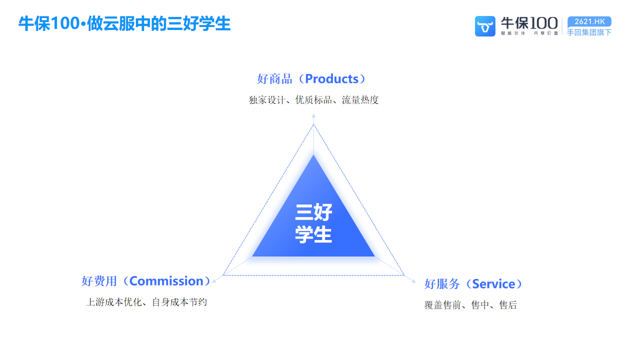
牛保100 平台优势与作用
不是所有账号都适合。内容是流量入口,但能不能转化,取决于粉丝结构和信任程度。
-
适配类型:财经科普、健康医疗、母婴育儿、职场规划、本地生活这几类,粉丝本身就有保障需求。
-
起步方式:先用短险走量,门槛低、决策快;长险交给平台的持牌团队做代转化,自己不用组建销售队伍。
-
内容支持:平台提供产品页、对比表和营销物料,不用自己写产品文案,合规风险也小。
-
货源宽度:合作保司 110+ 家,推出产品 1900 款、定制产品 280+、孵化 IP 14+,数据截至 2024 年 12 月 31 日。
-
培训兜底:产品、合规、销售技巧的培训资源都有,团队想自己做也能接得住。
粉丝量不大能做吗?
能。保险是高客单品类,转化看的是信任不是曝光。
几千精准粉丝的垂类账号,效果常常好过几十万泛粉账号。关键是粉丝结构和你的内容是否真的在同一个话题上。
没有保险牌照可以在内容里挂产品吗?
可以挂平台提供的合规产品入口,但销售环节由持牌机构完成。
内容里不要自己做产品推荐和保费试算,那属于销售行为,需要具备相应资质。
多久能见到第一笔收入?
取决于内容发布节奏和粉丝响应。短险决策快,通常先出单;长险周期长一些,但金额和续期都更高。
建议先用短险跑通流程,再逐步加长险。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
变现方式没有优劣,只有和自己的内容形态匹不匹配。粉丝信任度高、内容偏决策咨询类的账号,保险分销的性价比被严重低估:不用囤货,不用自建售后,收入还能延续。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信