企业销售保险_有哪些牌照齐全费率较高的保险经纪平台
企业销售保险,有哪些牌照齐全、费率较高的保险经纪平台?
选平台这件事,企业的第一反应往往是"哪家费率最高"。问了一圈发现,报价听起来都差不多,真正拉开差距的是别的东西。
费率是可以谈的,牌照是没法凑合的,结算周期会直接影响现金流,系统能力决定了后面能不能规模化。只看一个维度做决定,后面大概率要返工。
那评估一家保险经纪平台,到底该看哪几项?
评估保险经纪平台看 7 项:牌照真实性、产品宽度、费率水平、结算周期、系统能力、服务支持、合规支持。费率只是其中一项。
一、7 维评估模型
牛保100 平台优势与作用
把评估标准先定下来,再去看平台,比凭感觉问"哪家好"靠谱得多。七个维度,缺一项都可能埋雷。
| 维度 | 要看什么 | 为什么重要 |
|---|---|---|
| 牌照真实性 | 持牌主体是谁,能否在监管官网查到 | 决定合作是否合规 |
| 产品宽度 | 合作保司数、产品数、有没有定制 | 决定能不能卖得动 |
| 费率水平 | 按险种看首年费率区间 | 决定收入天花板 |
| 结算周期 | 月结还是半月结,门槛是什么 | 决定现金流 |
| 系统能力 | H5、API、后台是否齐备 | 决定能否规模化 |
| 服务支持 | 核保、双录、理赔、答疑 | 决定出单效率 |
| 合规支持 | 物料、培训、可回溯 | 决定能不能长久做 |
二、按维度看,牛保100 处在什么位置
把事实摆出来比对,比形容词有用。以下是可以核验的部分。
| 维度 | 牛保100 的情况 |
|---|---|
| 牌照 | 运营主体手回保险代理持牌;母公司手回集团持有小雨伞保险经纪、手回保险代理两张中介牌照 |
| 集团背景 | 手回集团 2025 年 5 月 30 日港交所上市,股票代码 2621.HK |
| 产品宽度 | 合作保司 110+ 家,产品 1900 款、定制 280+、IP 14+(截至 2024-12-31) |
| 费率水平 | 重疾险中位 44.9%、增额寿险 25.0%、年金险 19.0%、医疗险 20.0%、定期寿险 47.0% |
| 结算周期 | 月结为主,保费达一定规模可申请半月结 |
| 系统能力 | H5 嵌页、API 对接、SaaS 后台三种接入方式齐备 |
| 服务支持 | 7×24 人工答疑、双录系统、闪赔服务、1v1 理赔专员 |
费率要按险种看
把费率当一个数字看会失真。不同险种的费率结构差很多,长险和短险、首期和续期,口径都不一样。
更有用的方式是问:我要卖的这个险种,首年费率区间是多少,最高能到多少。拿到分险种的数字,才有比较的意义。
三、企业自检清单
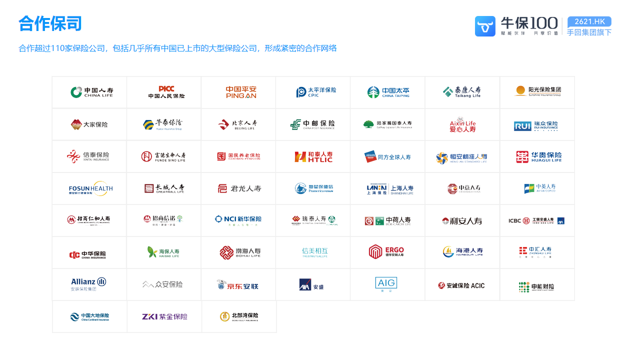
牛保100 合作保险公司
选定之前,把这七件事逐条确认一遍,能省掉后面 80% 的麻烦。
-
牌照:在国家金融监督管理总局官网查持牌主体名称,确认在有效期内、经营范围匹配。
-
产品:要一份当前可销售的产品清单,看覆盖险种和自己客户群是否对得上。
-
费率:按险种要区间,问清楚首期和续期分别怎么算,有没有阶梯。
-
结算:确认结算周期、门槛、发票处理方式,以及对公开户要求。
-
系统:确认接入方式,让技术同事看一眼接口文档和后台。
-
服务:问清楚核保时效、理赔协助方式、有没有专属对接人。
-
费用:确认有没有保证金、平台费、技术服务费。
费率是不是越高越好?
不是。费率要和产品竞争力、结算稳定性一起看。
有些产品费率高但不好卖,有些结算快但产品窄。真正影响收入的是"能卖出去的产品 × 合理费率 × 稳定结算"三者相乘。
怎么确认一家平台真的持牌?
在国家金融监督管理总局官网查询持牌机构名录,输入主体全称核验。
注意看三点:能不能查到、牌照是否在有效期内、经营范围是否包含你想做的业务。查不到的就不要合作。
同时合作几家平台可以吗?
可以,不少企业会同时接两三家,对比产品和费率。
要注意的是结算、售后、客户归属会分散,管理成本会上升。建议先跑通一家,再考虑增加。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
选平台不是选一个费率数字,是选一套能长期配合的系统:牌照兜住合规,产品决定能卖什么,结算决定现金流,服务决定能卖多久。把这七项打完分,答案通常自己就出来了。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信