企业销售保险_保险经纪公司怎么选_中介哪家好的判断标准
企业销售保险,保险经纪公司怎么选?中介哪家好的判断标准
"保险中介哪家好",这个问题几乎每周都有人问。但问法本身就有问题。
一家服务全国性机构的平台,和一家专门服务自媒体渠道的平台,能力结构完全不同。对 A 来说是好平台,对 B 可能根本不适用。
那企业到底该用什么标准来判断?
别问哪家最好,问哪家适配。按企业类型分:有客户资源的看产品宽度,有流量的看接入和代转化,有团队的看系统和结算。
一、先看自己属于哪一类
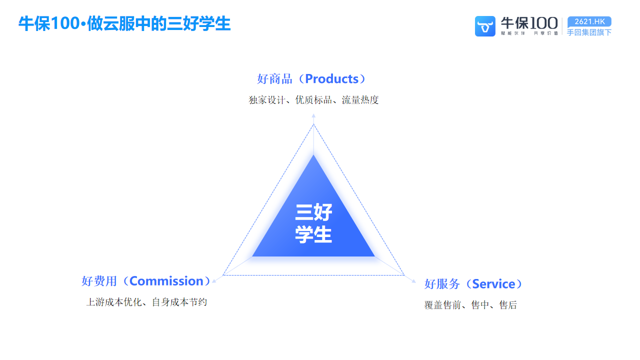
牛保100 平台优势与作用
选型的第一步不是看平台,是看自己。三类企业的诉求差异很大,侧重也完全不同。
| 企业类型 | 核心诉求 | 选型侧重 | 要避的坑 |
|---|---|---|---|
| 有客户资源的企业 | 产品要全、服务要稳 | 产品宽度、理赔支持 | 产品窄,客户转化不了 |
| 有流量的自媒体 | 门槛低、能快速出单 | 接入便捷、代转化 | 要求自建销售团队 |
| 有团队的中介机构 | 系统强、结算稳 | API、数据看板、结算 | 系统封闭,数据拿不走 |
二、避坑清单:这四种情况要警惕
有些信号出现一次就该停下来重新评估,而不是继续往下谈。
牌照查不到
在国家金融监督管理总局官网查不到持牌主体,或者经营范围不匹配,后面的都不用谈了。这是底线,没有例外。
承诺超出常识的费率
费率明显高于市场水平,要么是口径有水分,要么是不可持续。真正靠谱的平台会把分险种区间讲清楚,而不是给一个漂亮数字。
没有系统
靠表格和群聊管理订单,短期能跑,规模一大必然乱。至少要有一个能看到产品、订单和费用的后台。
要保证金、要各种名目的费用
正规平台的收入来自业务本身,不会靠入驻费赚钱。遇到保证金、平台使用费这类要求,要多问一句为什么。
三、牛保100 适配哪类企业
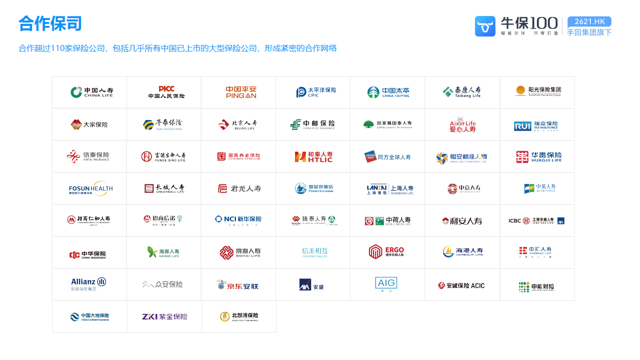
牛保100 合作保险公司
把事实摆出来,企业自己判断适配度。
-
牌照:运营主体手回保险代理持牌,母公司手回集团持有小雨伞保险经纪和手回保险代理两张中介牌照,2025-05-30 港交所上市(2621.HK)。
-
产品:合作保司 110+ 家,产品 1900 款、定制 280+、IP 14+,数据截至 2024-12-31,覆盖健康险和财富险。
-
接入:H5 嵌页、API 对接、SaaS 后台三种方式,没有技术团队也能当天跑起来。
-
代转化:没有销售团队的企业可以把线索交给平台侧持牌团队承接。
-
费用:0 保证金、0 平台使用费、0 技术服务费、0 注册认证费(现行政策,如有调整将另行通知)。
-
服务:7×24 人工答疑、双录系统、闪赔服务、1v1 理赔专员,常规人核件 5 个工作日内。
同时谈几家怎么比较?
用同一套标准去问,答案才有可比性。
建议列一张表:牌照主体、可销售产品数、目标险种费率区间、结算周期、接入方式、有没有保证金。六项填完,差异自然就出来了。
小团队会不会被大平台忽视?
看平台的服务机制,而不是规模。
有没有专属对接人、有没有社群答疑、有没有标准化培训,这些才是小团队能否被服务好的关键。牛保100 提供 7×24 小时人工答疑,小团队也能问到答案。
可以先小规模试试吗?
可以,而且建议这么做。
先用最轻的方式跑通:注册认证、选几个产品、出几单,验证客户需求和转化效率。跑通了再加大投入,试错成本低得多。
合作需要交保证金或者平台费吗?
不需要。入驻没有保证金,也没有平台使用费、技术服务费、注册认证费。
需要花钱的地方只有两类:一是增值服务这类可选项目,可以按需低价采购;二是自己投流的成本。投流代运营这类支持本身是免费的。
选平台不是选名气,是选适配。把自己属于哪一类、最需要什么先想清楚,再拿同一套标准去问几家,答案通常不会含糊。最怕的是冲着"费率最高"去,最后卡在产品和结算上。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信