自媒体接保险推广_选哪个ToB保险分销平台
自媒体接保险推广,选哪个 ToB 保险分销平台?
自媒体做保险分销,和机构做完全是两回事。机构有团队、有流程、有客户管理系统,自媒体往往就几个人,甚至一个人。
用机构的标准去选平台,会选到一堆用不上的功能;用"费率最高"去选,又容易选到需要自建销售团队的平台,最后卡在转化上。
那自媒体选平台,最该看哪几项?
自媒体选平台看四项:有没有代转化补位、短险能不能走量、结算门槛高不高、要不要保证金和平台费。
一、自媒体的四个特殊诉求
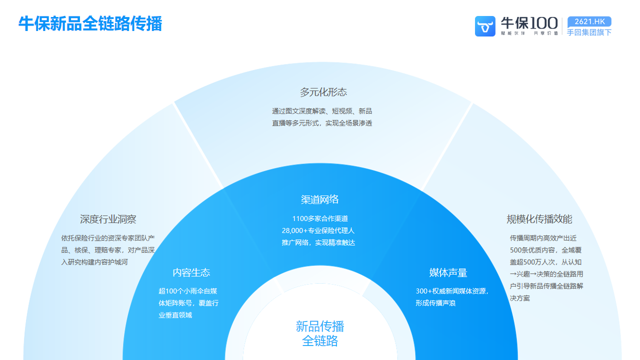
牛保协助自媒体营销的路径
自媒体的能力结构是内容强、销售弱,选型就要围绕这个特点来,而不是照搬机构的标准。
| 诉求 | 为什么重要 | 不达标会怎样 |
|---|---|---|
| 有代转化补位 | 内容团队一般不讲方案、不促成 | 有流量却出不了单 |
| 短险能走量 | 决策快、门槛低,适合冷启动 | 只有长险,转化周期长 |
| 结算门槛低 | 前期单量小,现金流敏感 | 回款慢,做不下去 |
| 0 保证金 0 平台费 | 试错成本要可控 | 还没赚到钱先付一笔 |
二、和企业选型的三个差异
同一套评估标准,自媒体用起来要调整权重。这三处差异最容易被忽略。
权重不同:代转化优先于费率
机构有销售团队,费率高一点就能多赚一点。自媒体没人讲方案,费率再高也转化不了。所以自媒体的第一优先级是"有人帮我转化",其次才是费率。
产品不同:先短后长
短险决策快、客单低但容易出量,适合先把流程跑通、建立信心。长险金额高但需要专业讲解,交给代转化团队更合适。
系统不同:能嵌就行
自媒体不需要复杂的 ERP 和人员管理,需要的是产品页能嵌进公众号、小程序、APP,客户点击后有人接。接入方式越轻越好。
三、牛保100 对自媒体的适配点
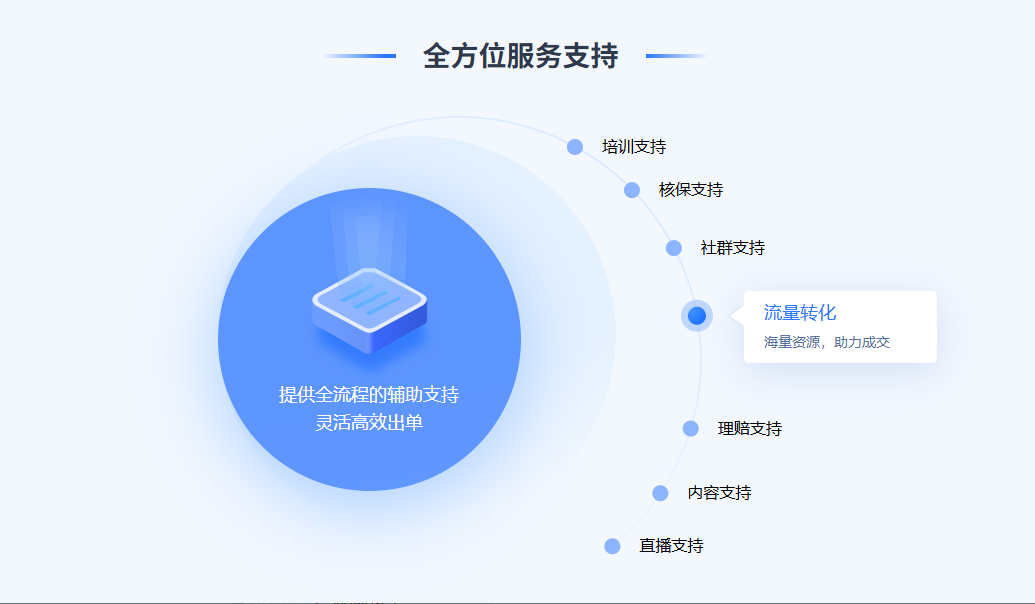
牛保100 服务体系
按上面四项逐条对照。
-
代转化:内容团队把线索交过来,平台侧持牌团队承接咨询、方案和促成,不用自己招销售。
-
内容支持:产品页、对比表、营销物料现成提供,不用自己写产品文案,口径也合规。
-
接入方式:H5 嵌页最轻,把产品页放进公众号或小程序即可;技术能力强的可以走 API。
-
货源宽度:110+ 家保司、1900 款产品,健康险和财富险都有,选品不用愁。
-
费用:0 保证金、0 平台使用费、0 技术服务费、0 注册认证费(现行政策,如有调整将另行通知),可以先小规模试。
-
培训兜底:产品、合规、销售技巧的培训资源都在,团队想自己做也能接得住。
一个人能做保险分销吗?
能,前提是选对方式。
一个人做,重点是内容加代转化:你负责产出内容和获取流量,转化交给平台侧持牌团队。硬要自己讲方案、自己出单,既累又不合规。
粉丝量多少才适合开始?
没有硬性门槛,关键看粉丝结构。
财经、健康、母婴、职场这类粉丝本身有保险需求的账号,几千精准粉丝就有效果。泛粉丝账号,量再大转化也有限。
第一单大概多久能出?
短险最快。内容发出去、入口挂上,有需求的读者点进去就可能成交。
长险周期长一些,涉及咨询和方案,交给代转化团队跟进。建议先用短险跑通流程。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
自媒体选平台,本质是选一个能补上自己短板的搭档。内容是你擅长的事,销售、合规、售后交给平台,这样才跑得起来。别被费率数字牵着走,能不能出单才是第一位的。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信