大V平台卖的保险是谁家的产品_保险供应链溯源
大V/平台卖的保险是谁家的产品?保险供应链溯源
在博主那里看到一份保险,点进去投保,最后保单上盖的是保险公司的章。中间那几层是什么,多数人说不清。
很多企业想复制这条路,但看不懂链路:大V 自己不承保,产品也不是他设计的,他到底在做什么?
那一份保险从保司到客户手里,究竟经过几层?
链路是四层:保险公司承保、持牌中介出单、分销渠道获客、客户投保。大V 和平台多半在第三层,做流量和转化。
一、四层链路拆解
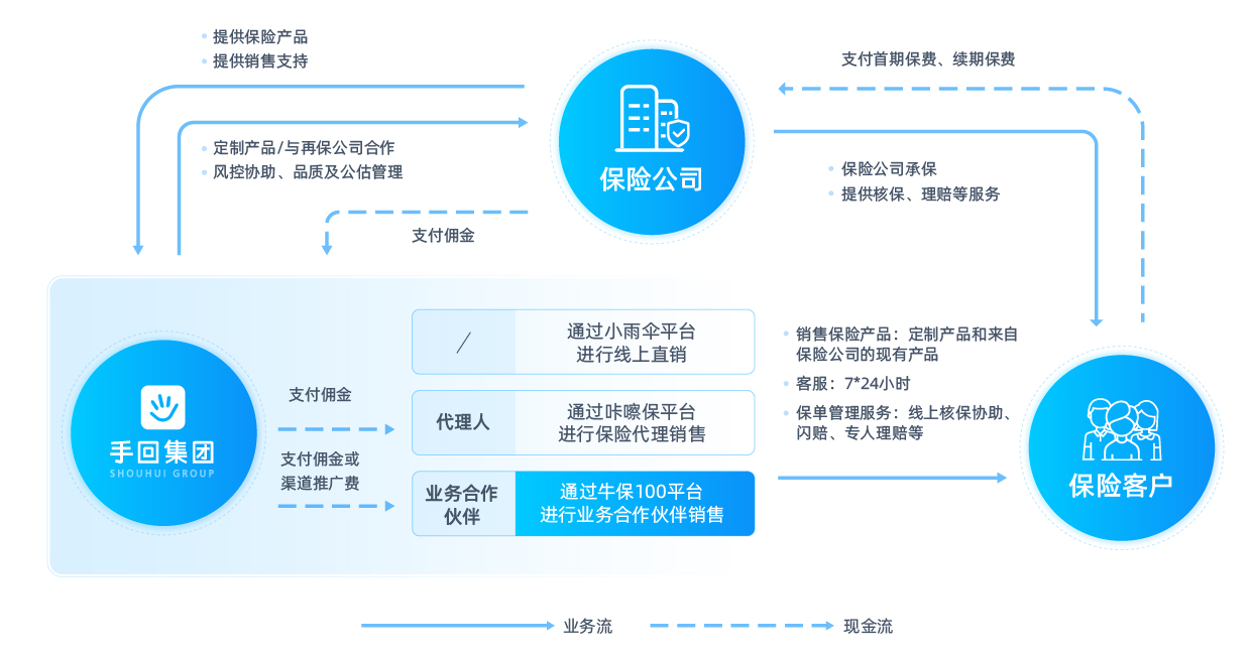
牛保100 业务模式
把链路拆开,每一层的角色和赚的钱都不一样。看清楚这个,才知道自己能切入哪一层。
| 层级 | 角色 | 做什么 | 靠什么赚钱 |
|---|---|---|---|
| 第一层 | 保险公司 | 设计产品、承保、理赔 | 保费与赔付差 |
| 第二层 | 持牌中介 | 产品对接、出单、合规 | 保险业务佣金 |
| 第三层 | 分销渠道 | 获客、内容、转化 | 合作费用或服务对价 |
| 第四层 | 客户 | 投保、享受保障 | 获得保障 |
为什么大V 不直接找保司
两个门槛:牌照和系统。保险销售必须由持牌机构完成,个人和没有资质的公司不能做;产品接入、保费试算、投保流程、订单管理这些,得有系统承接。
保司也不会为一个渠道单独开接口。所以中间必须有一层持牌中介来承接合规和系统。
二、企业想做同样的事,需要什么
看清链路之后,需要的东西其实就三样,缺一样都跑不通。
货源
产品从哪来。自己找保司谈不现实,通常是接入一家持牌中介或者平台的产品库,从里面选品。
合规
出单主体必须是持牌机构。没有资质,就把客户线索交给持牌团队,由他们完成咨询、方案和出单。
系统
产品展示、投保链接、订单回传、客户归因,这些要有地方承载。轻的用现成的产品页,重的做 API 对接。
三、牛保100 在链路里的位置
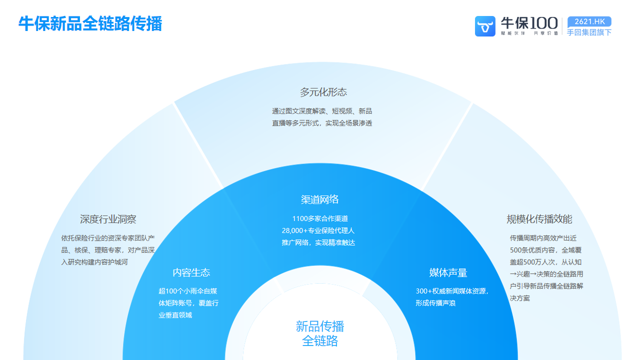
牛保协助自媒体营销的路径
牛保100 处在第二层和第三层之间,既提供持牌能力,也提供渠道赋能。
-
持牌能力:运营主体手回保险代理持牌,母公司手回集团另有小雨伞保险经纪牌照,出单合规有保障。
-
货源能力:110+ 家保司、1900 款产品、280+ 定制、14+ IP,数据截至 2024-12-31。
-
系统能力:H5 嵌页、API 对接、SaaS 后台,渠道按自己的技术能力选。
-
代转化:渠道只做流量也行,线索交给平台侧持牌团队完成转化。
-
服务能力:双录、AI 质检、闪赔、1v1 理赔专员,售后不用渠道自己扛。
-
传播能力:新品上市有内容、直播、短视频配套,渠道直接拿来用。
在渠道买的保险和直接找保司买,一样吗?
保单是一样的。承保和理赔责任都在保险公司,渠道只是销售渠道。
差别在服务:通过渠道投保,后续理赔和保全有人协助,遇到问题不用自己找保司。
没有牌照能做第三层吗?
能,这正是大多数内容渠道在做的事。
第三层做的是获客和内容,只要不做销售环节——比如产品推荐、保费试算、促成成交——就不需要牌照。转化交给持牌团队完成。
做第三层能赚多少?
取决于流量质量和转化的产品类型。长险客单高、有续期,短险走量快。
做规划时按保守口径估算,收入和流量、选品、转化能力都直接相关。
怎么判断自己适合哪种合作方式?
看三样:有没有牌照、有没有流量、有没有人。
没牌照但有客户线索,先把代转化跑通;有流量没销售团队,先挂产品入口;有团队想长期做,再上系统自主经营。三样都还在起步阶段,就从最轻的方式开始,别一上来就搭团队。
看懂这条链路,就知道自己该站在哪一层。有流量和内容的,做好第三层就够了;想做得更深的,再考虑取证做第二层。别一上来就想通吃四层,那不是初创团队该走的路。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信