牛保100各险种怎么卖_重疾医疗年金增额寿分品类指南
牛保100 各险种怎么卖?重疾/医疗/年金/增额寿分品类指南
产品清单拿到手,下一个问题是先卖哪个。不同险种的客单、决策周期、销售难度差得很远。
有的险种决策快但金额低,有的金额高但要讲很久。团队能力不同,适配的起点也不同。
那这几个险种分别该怎么卖,适合什么样的团队?
重疾和增额寿客单高、需要深度沟通;医疗和意外决策快、适合走量;年金适合有长期规划需求的客群。按团队能力选起点。
一、五类险种的销售特征
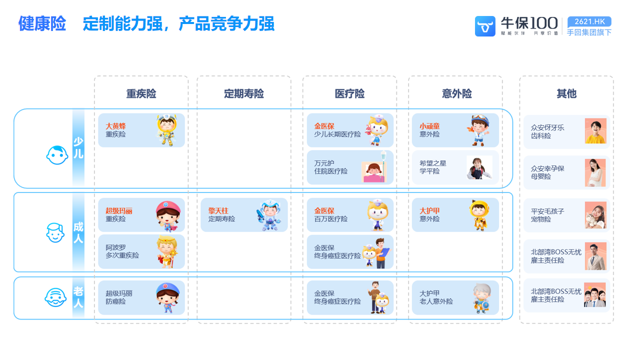
牛保健康险矩阵
先把每个险种的特点摆出来,再决定从哪个切入。
| 险种 | 客单与决策 | 适合场景 | 首年费率中位 |
|---|---|---|---|
| 重疾险 | 客单高、决策慢 | 有家庭保障需求、需要深度沟通 | 44.9% |
| 医疗险 | 客单中低、决策快 | 内容种草、自助投保 | 20.0% |
| 意外险 | 客单低、决策最快 | 走量、活动引流 | 以产品为准 |
| 增额终身寿 | 客单高、决策慢 | 长期储蓄、资产规划 | 25.0% |
| 年金险 | 客单高、周期长 | 养老规划、教育金 | 19.0% |
费率数字怎么用
以上是牛保100 各险种首年费率的中位数,来自平台 2026-08 官方费率表。中位数代表大多数产品的水平,个别产品会更高。做测算时用中位口径更稳妥。
二、按团队能力选起点
不是所有人都适合从高客单起步。选择错了,很容易三个月不出单就放弃。
| 团队情况 | 建议起点 | 原因 |
|---|---|---|
| 刚起步,没有销售经验 | 医疗险、意外险 | 决策快,能快速建立信心 |
| 有内容和流量,没销售团队 | 医疗险 + 代转化长险 | 短险自己出,长险交给持牌团队 |
| 有专业销售团队 | 重疾、增额寿 | 客单高,团队价值能体现 |
| 客户偏中老年 | 年金、医疗 | 匹配养老和健康需求 |
三、产品线怎么搭配
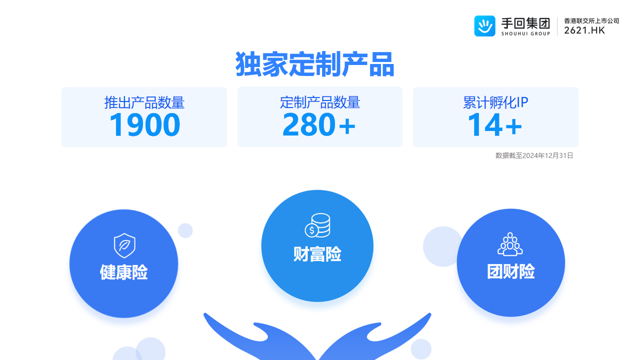
牛保100 产品布局
单一险种很难支撑长期经营,组合起来才有复购和加保的空间。
-
引流层:意外险和医疗险,门槛低、决策快,用来建立第一次成交。
-
主力层:重疾险,客单高、保障属性强,是多数团队的主要收入来源。
-
提升层:增额终身寿和年金,满足长期储蓄和养老规划,客单最高。
-
服务层:续保提醒、加保挖掘、转介绍,把一次成交变成长期关系。
-
选品时看后台的热度和转化数据,用数据调整结构,比凭感觉靠谱。
新手应该从哪个险种开始?
建议从医疗险或意外险开始。
决策链条短、客户理解成本低,能快速跑通流程、积累第一个成交案例。等熟悉产品和流程后,再加重疾和增额寿。
重疾险难卖吗?
相对难。客单高、条款复杂、决策周期长,需要专业讲解和多次沟通。
但有销售团队的企业,重疾险的产出也最高。没有团队的,可以把线索交给代转化。
长险和短险怎么平衡?
短险负责走量和建立信任,长险负责收入和客户黏性。
建议的比例是先用短险把流量接住,再把有意向的客户导向长险,用代转化团队承接。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
选险种不是选利润率,是选和自己能力匹配的那一个。没有销售经验就从短险起步,有专业团队就打重疾和增额寿,把产品线搭成层次,收入结构才稳。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信