企业从牛保100进货能赚多少_真实费率+3个案例测算
企业从牛保100 进货能赚多少?真实费率 + 3 个案例测算
"能赚多少"是所有合作方最想问,也最容易被误导的一个问题。给一个数太不负责任,不给数又没人信。
比较实在的做法是把公式和变量摆出来,用真实的费率中位做几组测算。测算不是承诺,但能让人心里有个数。
那收入到底怎么算,什么情况下能到什么水平?
收入 = 保费 × 费率。按 5 大险种中位费率测算,三种企业类型对应三种量级;影响结果的是流量、转化、选品和团队四个变量。
一、收入公式与真实费率
牛保100 产品布局
先说公式:收入等于保费乘以费率。听起来简单,但费率要按险种看,差别很大。
以下是牛保100 各险种首年费率的中位数,来源为平台 2026-08 官方费率表。
| 险种 | 首年费率中位 | 最高 |
|---|---|---|
| 重疾险 | 44.9% | 86.0% |
| 增额寿险 | 25.0% | 82.0% |
| 年金险 | 19.0% | 71.0% |
| 医疗险 | 20.0% | 78.0% |
| 定期寿险 | 47.0% | 58.0% |
两个口径要分清
中位数代表大多数产品的水平,做测算用这个更稳妥。最高值通常对应特定产品或者规模条件,不要拿它当常态。
二、三个案例测算
用中位费率测算三种常见情况。这些数字展示的是可能性,不是承诺。
| 企业类型 | 月度出单结构 | 首年收入测算 | 特点 |
|---|---|---|---|
| 有客户资源的小微企业 | 每月 5 单医疗险,年保费 3000 元/单 | 约 3000 元/月 | 客户精准,量小但稳 |
| 有流量的自媒体 | 每月 40 单短险,均价 500 元 | 约 4000 元/月 | 走量为主,边际成本低 |
| 有团队的机构 | 每月 8 单重疾,年保费 8000 元/单 | 约 28700 元/月 | 客单高,需要专业销售 |
测算说明
以上按各险种费率中位计算,仅计算首年部分。实际情况受流量质量、转化能力、产品组合、团队水平影响,差异会很大。
长险在后续年度还有续期带来的持续收入,短险主要看续保。这两部分没有计入上面的数字,做年度规划时可以单独估算。
三、影响收入的四个变量
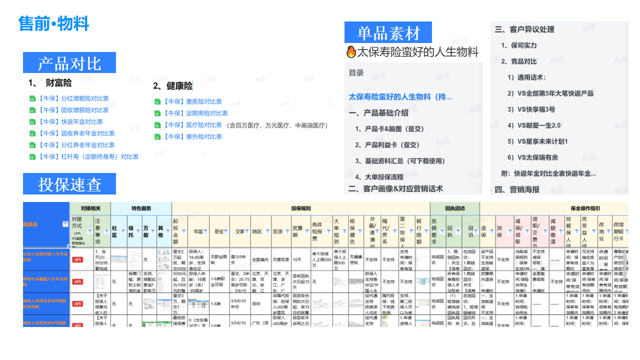
牛保100 销售技巧培训
同样是合作,结果差几倍,差别主要在这四项。
-
流量质量:不是看曝光量,是看有多少人真的有保险需求。几千精准粉丝可能胜过几十万泛粉。
-
转化能力:有没有人能讲清楚方案。没有团队的,代转化能补上这块。
-
选品结构:短险走量、长险走额,两者搭配比单押一种更稳。
-
持续经营:续保、加保、转介绍带来的复购,往往比新客更容易产出。
把这四个变量逐个改善,比盯着费率小数点后面的数字有用得多。
这些数字能保证吗?
不能,也不该保证。收入取决于流量、转化、选品、团队等多个变量,任何承诺具体收益的说法都不负责任。
上面的测算用中位费率计算,展示的是可能性,实际结果以经营情况为准。
多久能到稳定收入?
差异很大。有现成客户资源的企业,可能第一个月就有成交;从零开始做内容和流量的,通常需要几个月积累。
建议先用短险跑通流程,验证需求之后再加大投入。
续期收入怎么算?
长险保单在后续年度续保时,会产生新的收入。这不是复利,是每一年续期带来的持续现金流。
做年度规划时可以把它算进去,但不要按复利去估算,那会高估很多。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
能赚多少,取决于带来多少保费、卖的是什么险种、有没有人能接住转化。把这三个变量想清楚,再看费率表,数字才有意义。先小规模跑通,比一开始就算大账靠谱。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信