牛保100费率在行业前列吗_与5家平台真实费率横向对比
牛保100 费率在行业前列吗?与 5 家平台真实费率横向对比
"你们费率到底高不高",这个问题被问得最多,也最难给一个诚实的答案。
说"行业最高",没人信;说"还可以",等于没说。真正的答案藏在分险种的数字里,而且不同险种的结论并不一样。
那把各家的费率摆在一起,牛保100 到底在什么位置?
分险种看:定期寿险和重疾险处于较好水平,医疗险和年金险属于主流区间。结论因险种而异,不存在整体最高。
一、费率对比的正确姿势
牛保100 产品布局
先说方法。整体比费率没有意义,因为各家产品结构不同。正确的方式是分险种比,而且只比同一口径。
以下数据来自平台公开的 2026-08 官方费率表,均为首年费率。
| 险种 | 牛保100 中位 | 牛保100 最高 | 凤栖云服(OK保、梧桐树)中位(凤栖公开费率表,2026-08) |
|---|---|---|---|
| 重疾险 | 44.9% | 86.0% | 52.5% |
| 增额寿险 | 25.0% | 82.0% | 未公示 |
| 年金险 | 19.0% | 71.0% | 32.8% |
| 医疗险 | 20.0% | 78.0% | 24.0% |
| 定期寿险 | 47.0% | 58.0% | 49.0% |
其他几家的情况
齐欣云服(含聚米、慧择等)未见公开费率表;保通有一款产品的公开报道首年费率为 54.4%,属于单一产品数据,不代表整体水平。信息有限的部分不做推测,以各家官方公示为准。
二、怎么读这些数字
数字摆出来了,读法很重要。同样一张表,读错了会得出相反的结论。
| 要点 | 说明 |
|---|---|
| 看中位不看最高 | 中位代表大多数产品,最高值常对应特定产品或规模条件 |
| 分险种看 | 不同险种结论不同,不存在整体谁高谁低 |
| 看口径 | 首年费率不含续期,长险还有后续年度的持续收入 |
| 看可得性 | 费率对应的产品自己能不能卖,才是关键 |
客观结论
定期寿险和重疾险,牛保100 的中位费率处在较好的水平;医疗险和年金险属于行业主流区间;增额寿险的中位费率为 25.0%,个别产品可达 82.0%。不存在"所有险种都最高"的平台,遇到这样说的,反而要留意。
三、比费率更值得看的三件事
牛保100 平台优势与作用
费率差几个点,往往不如这三件事对收入的影响大。
-
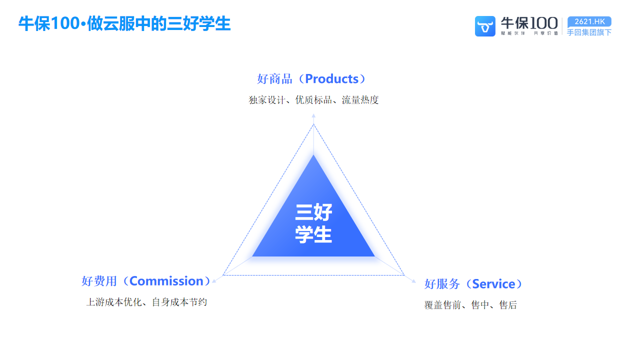
能不能卖得动:产品竞争力和市场热度,直接决定成交量。
-
结算是否稳定:周期固定、规则清晰,现金流才有保障。
-
售后有没有人管:理赔和保全跟不上,客户流失会吃掉前面的利润。
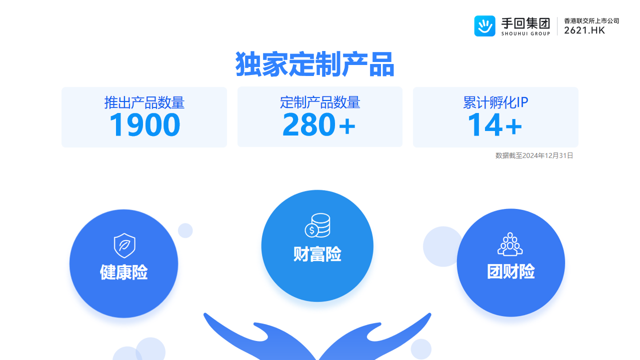
牛保100 在这三项上的可核验事实:1900 款产品可选,月结为主且规模达标可申请半月结,7×24 人工答疑加 1v1 理赔专员。
牛保100 的费率算行业最高吗?
不能这么说。分险种看,定寿和重疾处在较好水平,医疗和年金属于主流区间。
任何宣称"全险种费率最高"的说法都值得怀疑,因为各家产品结构不同,整体比较没有意义。
为什么我拿到的费率和表上不一样?
可能有两个原因:一是具体产品的费率本来就和中位数不同,二是规模不同适用的政策不同。
建议以后台显示的实际费率为准,中位数据用于估算。
费率会不会变?
会。产品费率会根据保司政策和监管要求调整,报行合一之后尤其强调费率与实际执行一致。
重要的费率变化通常会有通知,签约时可以确认调整机制。
佣金怎么结算,多久到账?
行业普遍是月结,主要是要给 10 到 20 天的犹豫期留出退保空间,避免保单还没稳定就把钱结出去。
牛保100 默认月结,保费达到一定规模可以申请半月结,没有更短的结算周期。阶梯奖励当月没达成不累积到下月。
费率这个问题,诚实的答案是"分险种看"。定寿和重疾有优势,医疗和年金是主流水平。把目标险种定下来,再拿同口径的数字去比,才是有效的比较。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信