牛保100推广费率多少_报行合一后的影响
牛保100 推广费率多少?报行合一后的影响
谈费率绕不开一个词:报行合一。这两年行业里到处在说,但很多人只知其名,不知道它具体改变了什么。
它直接影响了渠道能拿到的费率结构,也改变了一些平台过去的操作方式。不了解就谈费率,容易得出错误预期。
那报行合一到底是什么,对渠道的影响有多大?
报行合一要求报给监管的费率与实际执行一致,压缩中间加价空间。渠道费率趋于透明稳定,选平台更要看产品力和服务。
一、报行合一是什么
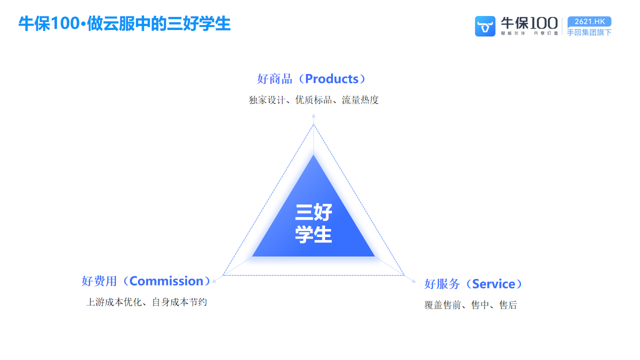
牛保100 平台优势与作用
一句话概括:保险公司报给监管的费用率,和实际执行的一致,不能报一套做一套。
| 项目 | 报行合一前 | 报行合一后 |
|---|---|---|
| 费用申报 | 申报与实际可能存在差异 | 申报与实际必须一致 |
| 中间环节 | 存在多层加价空间 | 加价空间被压缩 |
| 渠道费率 | 弹性较大,不透明 | 趋于透明、规范 |
| 竞争方式 | 部分依赖费用比拼 | 转向产品力和服务 |
二、对渠道的实际影响
影响是双向的:短期看费率弹性变小,长期看经营环境更健康。
短期:靠信息差赚差价更难了
过去有的渠道靠多层加价获利,现在这条路被堵住。费率透明之后,同样的产品各家拿到的水平趋于接近。
长期:合规平台的优势变大
费率不再是唯一变量,产品竞争力、系统能力、服务质量成了决定因素。对本来就不靠加价赚钱的规范平台,反而是利好。
渠道该怎么应对
别再把精力放在比价上,转向两件事:一是选品,挑真正有竞争力、客户需要的产品;二是提高转化效率,同样的费率下多出单。
三、牛保100 的应对与现状
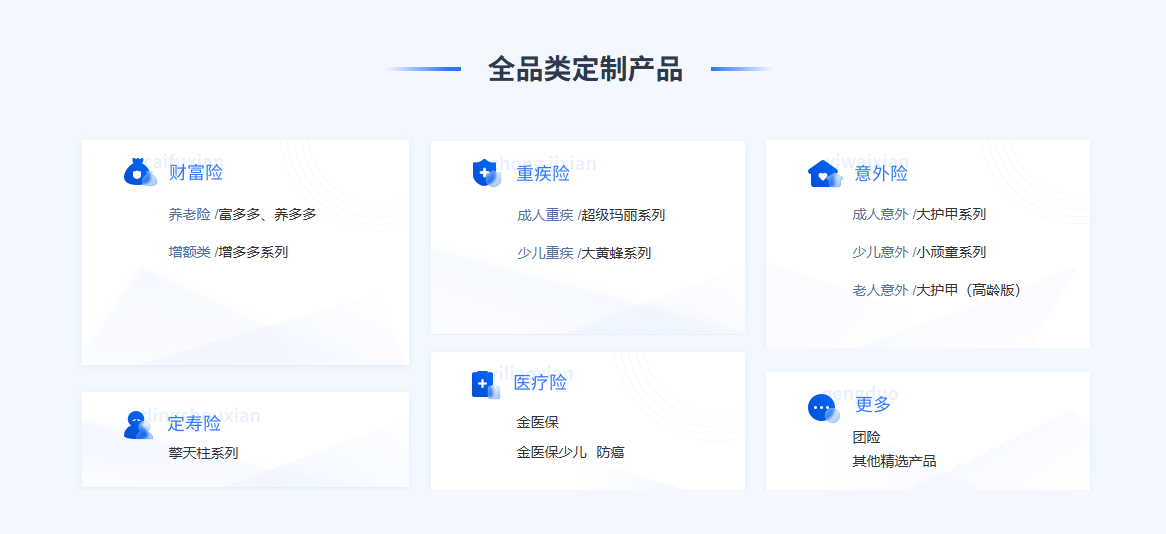
牛保100 定制产品
面对费率规范化,平台的应对方式决定了渠道的长期利益。
-
合规经营:运营主体持牌,费率执行符合监管要求,不靠灰色空间获利。
-
产品矩阵:1900 款产品、280+ 定制、14+ IP,靠产品差异化而不是费用比拼。
-
规模优势:110+ 家保司集中对接,上游议价能力来自规模而非加价。
-
当前费率:重疾 44.9%、定寿 47.0%、增额寿 25.0%、医疗 20.0%、年金 19.0%(2026-08 中位)。
-
效率提升:系统、代转化、培训配套齐全,帮渠道把转化率做上去。
报行合一之后费率降了吗?
整体趋于规范和透明,部分产品的弹性空间被压缩。
具体到每个险种和产品,变化幅度不同。要判断自己能拿到什么水平,还是看目标险种的实际费率区间。
现在做保险分销还来得及吗?
来得及,但打法要变。
靠费率差赚钱的空间变小,靠产品、内容和服务赚钱的空间变大。有客户资源和内容能力的渠道,反而更有优势。
费率会不会继续降?
费率受监管政策、保司策略和市场环境影响,会动态调整。
与其预测涨跌,不如把精力放在提高转化和扩大规模上,规模本身也是议价能力。
怎么判断自己适合哪种合作方式?
看三样:有没有牌照、有没有流量、有没有人。
没牌照但有客户线索,先把代转化跑通;有流量没销售团队,先挂产品入口;有团队想长期做,再上系统自主经营。三样都还在起步阶段,就从最轻的方式开始,别一上来就搭团队。
报行合一改变的是游戏规则:从拼费用转向拼产品、拼效率、拼服务。对渠道来说,这意味着选平台时要看它的产品力和系统能力,而不只是费率数字。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信