小红书视频号怎么挂保险_合规边界+分享员机制
小红书/视频号怎么挂保险?合规边界 + 分享员机制
小红书和视频号是现在很多团队做保险内容的首选阵地,流量大、用户决策意愿强。
但真到"怎么挂"这一步就卡住了。两个平台的规则不一样,金融类内容的审核尺度也不一样,照搬电商带货那套很容易被限流甚至封号。
那这两个平台上,保险到底能怎么挂?边界在哪?
小红书对金融类内容审核更严,以专业号做内容、合规引流为主;视频号有交易组件和分享员机制,链路更完整。两平台都不能做收益承诺。
一、两个平台的规则差异
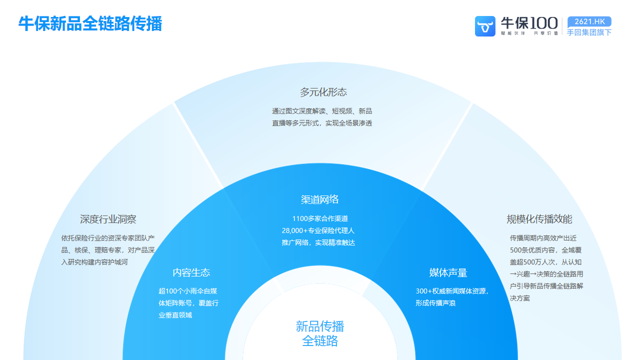
牛保协助自媒体营销的路径
先把规则摸清楚,再谈玩法。两个平台的底层逻辑不同:小红书是内容社区,视频号是交易场景。
| 对比项 | 小红书 | 视频号 |
|---|---|---|
| 平台属性 | 内容社区,种草为主 | 交易场景,链路完整 |
| 金融类审核 | 更严,需专业号资质 | 按类目和资质要求 |
| 常见方式 | 专业号内容、私信沟通 | 短视频挂车、直播、分享员 |
| 闭环程度 | 需引导到合规页面 | 小程序内可完成投保 |
| 风险点 | 硬广、站外导流被限流 | 直播口播不合规 |
二、合规边界:四条线不能碰
平台规则之外,还有监管规则。两者叠加,能做的事情其实很清晰。
不做收益承诺
不管是笔记还是直播,"稳赚""确定能拿多少"这类话都是高危。分红和年金的收益演示必须基于假设,把不确定性讲清楚。
不做无资质的产品推荐
科普可以,涉及具体产品推荐、保费试算、引导投保就属于销售环节,需要具备相应资质的人来做。内容团队负责讲逻辑,转化交给持牌团队。
不做违规站外导流
平台对站外引流有自己的规则,硬塞联系方式、诱导私信加微信,轻则限流重则封号。要用平台允许的方式承接,比如小程序、专业号主页。
宣传口径与备案一致
产品卖点、保障范围、免责条款要和保司备案内容一致。自己改写、夸大、省略免责,后面的纠纷基本跑不掉。
三、分享员机制怎么用,平台能给什么
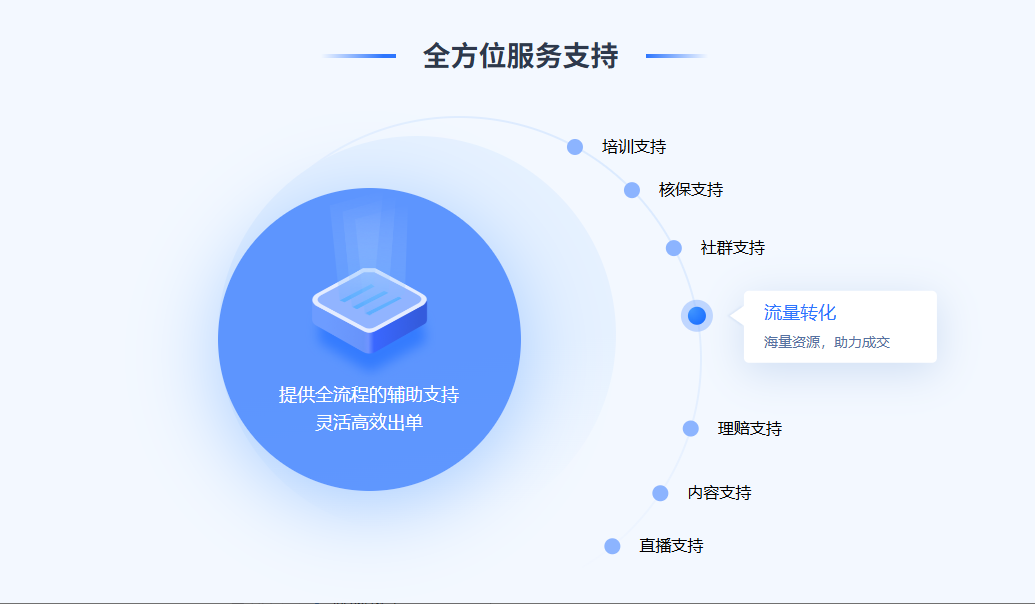
牛保100 服务体系
视频号的分享员机制,本质是把推广关系在系统里记清楚:谁带来的客户、成交算谁的。这套机制对内容团队很友好。
-
归因清晰:客户从哪个内容、哪个分享员进来,系统里有记录,不用手工对账。
-
合规物料:产品页、对比表、营销素材由平台提供,口径统一,发出去不用担心踩线。
-
承接闭环:小程序内的投保流程是现成的,客户不用跳来跳去,转化损耗小。
-
代转化补位:内容团队不擅长讲方案没关系,线索交给平台侧持牌团队承接。
-
培训支持:产品、合规、销售技巧都有培训资源,团队想自己做也能接得住。
小红书能直接挂保险商品链接吗?
取决于当时的平台类目规则和账号资质。金融保险类目通常有准入门槛,不是所有账号都能挂。
比较稳的做法是用专业号做内容,把感兴趣的用户引导到合规的产品页面,由持牌机构承接后续环节。具体规则以平台公示为准。
直播里能讲具体产品吗?
讲理念和科普没问题,具体产品推荐要谨慎。
口播容易出现夸大和承诺,而且直播内容也在可回溯范围内。建议用平台提供的合规话术和物料,涉及方案的部分由持牌团队跟进。
被限流了怎么补救?
先排查是否踩了平台的硬广、站外导流规则,或者内容里有收益承诺、极限词。
改正后重新发布,同时把这类表述从内容模板里彻底删掉,避免反复中招。
没有保险牌照的公司能合作吗?
严格说,没有保险牌照就不能销售保险,这是监管红线,没有变通空间。
能做的,是把手里的客户线索交给持牌机构,由持牌机构完成咨询、方案出具和出单。牛保100 提供代转化服务,企业把商机交过来,由平台侧的持牌团队承接转化。
如果企业想自己搭转化团队,需要先取得相应资质;在此之前,牛保100 有系统的培训资源,覆盖产品、合规和销售技巧,可以先做储备。
两个平台的玩法不一样,但底层要求是一样的:说出去的话要站得住,转化链路要有人在持牌侧兜底。内容团队把精力放在讲清楚逻辑上,剩下的交给合规物料和持牌团队,反而跑得更快。
想把这些细节一条条对清楚,扫商务微信:cent213 | 查看牛保100 官网:niubao100.com(以官方公示为准)
扫码添加商务企业微信